





Как перейти на упрощенную систему
Последний раз обновлено:
Перейти на упрощенную систему налогообложения можно с 1 января нового года. С середины года с ОСНО на УСН перейти нельзя. Только вновь зарегистрированная компания вправе начать применять УСН с момента регистрации.
Для перехода на УСН установлен показатель дохода за 9 месяцев предыдущего года, то есть до перехода на УСН – это выручка по итогам работы на 9 месяцев текущего года (п.2 ст.346.12 НК РФ). Но до сверки показателя по доходам необходимо проверить, выполняются ли все остальные условия спецрежима:
- нельзя заниматься отдельными видами деятельности,
- нельзя иметь в штате более 130 работников,
- на балансе не должно быть имущества стоимостью свыше 200 млн. рублей,
- нельзя быть представительством иностранной организации,
- не должно быть филиалов (наличие представительств не является препятствием для применения УСН),
- доля других организаций в уставном капитале не может быть более 25 %.
С 2026 года сменить общую систему налогообложения на «упрощенку» можно было при условии, что доход за 9 месяцев 2025 года не превысил 337,5 млн рублей.
Чтобы перейти с ОСНО на УСН с 2027 года, оборот компании за 9 месяцев 2026 года не должен превышать 367,875 млн рублей (337,5 млн рублей * 1,090).
Легализуется переход на УСН с нового года путем подачи в налоговую инспекцию уведомления. Сделать это нужно до 31 декабря текущего года. Если этот день выпадет на выходной, то уведомление можно подать в ближайший следующий рабочий день.
Так, крайний срок подачи уведомления о переходе на УСН с 2027 года — 11 января 2027 года. Из-за того, что 31 декабря 2026 года — выходной день, срок подачи уведомления продлен до первого рабочего дня нового года.
В 2026 году были введены особые условия. Предприниматели, которые потеряли право на патент из-за превышения доходов по итогам 2025 года в 20 млн рублей, могут перейти на УСН «задним» числом: с 1 января 2026 года на основании уведомления, поданного до 1 июня 2026 года. В этот же срок, ИП, уже начавшие работу на УСН, могли сменить объект налогообложения. Это предусматривает Федеральный закон от 25.04.2026 № 104-ФЗ.
Форма уведомления о переходе на УСН
Действующая сейчас форма утверждена приказом ФНС от 30.04.26 № ЕД-1-3/285@. Они применяется для уведомления:
- о переходе на УСН;
- об утрате права на УСН;
- об отказе от применения упрощенки;
- для остальные случаев.
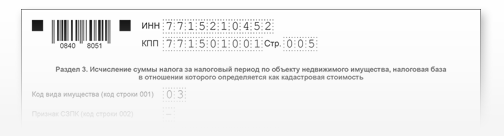
Новый бланк состоит из титульного листа и шести разделов. Достаточно заполнить титульный лист, выбрать код основания представления уведомления (сообщения) и заполнить только один соответствующий раздел.
|
Раздел |
Для кого |
|
Раздел 1 |
Новые организации и ИП, переход с других режимов, утрата права на АУСН или НПД |
|
Раздел 2 |
Те, кто меняет объект с «доходы» на «доходы минус расходы» или наоборот |
|
Раздел 3 |
Упрощенцы, добровольно переходящие на ОСНО, ЕСХН или другой режим |
|
Раздел 4 |
ИП и организации, прекращающие деятельность, к которой применялась УСН |
|
Раздел 5 |
Те, кто переходит с УСН на самозанятость |
|
Раздел 6 |
Те, кто превысил лимиты по доходу или штату и потерял право на УСН |
Уведомление о переходе на упрощенку можно подать:
- Лично в отделении ФНС.
- По почте России.
- Через личный кабинет на сайте ФНС (для ИП).
- Через бухгалтерскую программу, с помощью которой сдаете отчетность в налоговую.
Дожидаться ответа от ФНС на уведомление не нужно. Процедура носит уведомительный характер, поэтому ФНС не выносит разрешение или отказ применять УСН.
Убедиться в том, что налоговая зафиксировала ваш переход с ОСНО на УСН, можно:
- В личном кабинете на сайте налоговой.
- Запросив в ИФНС информационное письмо по форме № 26.2-7. Это письмо пригодится, если нужно подтвердить применение УСН поставщику.
Как заполнять уведомление о применении УСН или смене спецрежима
Общие требования заполнению стандартны:
- Использовать можно только печатные заглавные буквы.
- Если документ подается на бумаге, записи вносятся чернилами черного, фиолетового или синего цвета. При распечатке на принтере используется шрифт Courier New высотой 16 – 18 пунктов.
- Все буквы и знаки вписывать нужно слева направо, начиная с первой ячейки. Если форма заполняется на компьютере, числовые показатели выравниваются по правому полю.
- При отсутствии какого-либо показателя во всех знакоместах соответствующего поля проставляется прочерк. Для бумажного документа это условие необязательно.
- В бумажные вариант уведомления нельзя вносить исправления, запрещено скреплять листа степлером или клеем. Печатать нужно каждый лист отдельно, двусторонняя печать не допускается.
Титульный лист
Титульный лист заполняют всегда, независимо от причины подачи уведомления УСН.
Это важный лист, на нем есть поле «Основание представления уведомления (сообщения)». В зависимости от такой, какой код проставлен, выбирается нужный для дальнейшего заполнения Раздел уведомления.
В остальном правила стандартные. Укажите ИНН и КПП (для организаций), код налогового органа, полное наименование организации или Ф.И.О. ИП. Если заполняете уведомление о переходе на УСН при регистрации ООО, ИНН и КПП еще нет, поэтому вместо них проставьте прочерки. ИП в ячейках КПП проставляют прочерк, так как им этот код не присваивается.
Физлица вправе вместо ИНН указать номер записи в ЕРН или данные документа, удостоверяющего личность.
Далее нужно вписать:
- номер ИФНС, куда подается уведомление;
- наименование юридического лица или ФИО предпринимателя;
- номер телефона без пробелов, скобок, прочерков (для стационарных телефонов – с указанием кода города).
В поле «Основание представления уведомления» нужно выбрать нужную цифру. Например, при переходе на упрощенную систему впишите цифру «1», а если подаете уведомление о прекращении применения УСН, то цифру «6». Все коды утверждены в приложении № 2 к Порядку заполнения № ЕД‑1‑3/285@. Вот они.
Коды основания представления уведомления (сообщения)
|
Код |
Наименование |
|
1 |
Уведомление о переходе на упрощенную систему налогообложения |
|
2 |
Уведомление об изменении объекта налогообложения по упрощенной системе налогообложения |
|
3 |
Уведомление о переходе на иной режим налогообложения |
|
4 |
Уведомление о прекращении предпринимательской деятельности, в отношении которой применялась упрощенная система налогообложения |
|
5 |
Уведомление о прекращении применения упрощенной системы налогообложения со дня постановки на учет в качестве налогоплательщика налога на профессиональный доход |
|
6 |
Сообщение о переходе на иной режим налогообложения в связи с утратой права на применение упрощенной системы налогообложения |
В левом нижнем блоке, где нужно подтвердить достоверность данных, укажите, кто подает уведомление:
- «1», если это сам налогоплательщик;
- «2», если это представитель (тогда ниже надо вписать реквизиты доверенности).
Если уведомление подает представитель, в поле «Наименование и реквизиты документа, подтверждающего полномочия представителя налогоплательщика» нужно вписать наименование и реквизиты документа, подтверждающего полномочия. Для электронной доверенности указывается GUID.
Внизу есть еще один стандартный блок для сотрудника налоговой службы, который подтверждает подачу уведомления. Этот блок не заполняется.
На второй странице нужно выбрать нужный раздел и заполнить его в соответствии с подсказками.
Далее необходимо заполнить только один раздел — тот, который соответствует вашей ситуации.
Раздел 1 (при переходе на УСН)
В поле «Основание представления уведомления (сообщения)» нужно проставить цифровой код, соответствующий выбранному разделу (от 1 до 4).
- «1» – при переходе на УСН с января нового года;
- «2» – если уведомление подается в течение 30 дней после регистрации ИП/ООО или одновременно с документами на регистрацию;
- «3» – с даты утраты права на АУСН;
- «4» – с даты утраты права на НПД.
Если уведомление подается при перехода на УСН с нового года и выбрано значение «1», ниже указать размер доходов и стоимость ОС на 1 октября года, предшествующего году перехода на УСН. Если основных средств нет, проставляется цифра «0».
Далее нужно выбрать код, соответствующий объекту налогообложения:
- «1» – для объекта «доходы»;
- «2» – для объекта «доходы минус расходы».
Раздел 2 (при смене объекта налогообложения на УСН)
Заполните год, с которого меняется объект налогообложения на УСН и укажите код объекта налогообложения:
- «1» – для объекта «доходы»;
- «2» – для объекта «доходы минус расходы».
Раздел 3 (при переходе с УСН на иной режим)
Здесь заполняется только год, с начала которого фирма добровольно переходит на другую систему налогообложения.
Раздел 4 (при прекращении деятельности)
Укажите дату прекращения деятельности.
Раздел 5 (при переходе с УСН на НПД)
Не заполняется самостоятельно. Происходит автоматическое заполнении при постановке на учет как самозанятого.
Раздел 6 (при утрате права на УСН)
Укажите месяц и год нарушения лимитов и код причины утраты права.
- 1 – допущено превышение размера доходов иди численности персонала;
- 2 – допущено несоответствие требованиям (есть филиал, нет тот профиль деятельности);
- 3 – допущено несоответствие в части договора простого товарищества или договора доверительного управления имуществом.
В поле «по итогам __ налогового (отчетного) периода 20__ года» нужно указать код отчетного периода и год, когда произошло превышение;
Коды налогового (отчетного) периода
|
Код |
Наименование |
|
21 |
первый квартал |
|
31 |
полугодие |
|
33 |
девять месяцев |
|
34 |
год |
Когда подавать уведомление для работы на УСН или ухода с этого спецрежима
Сроки подачи уведомления зависят от конкретной ситуации.
|
Ситуация (основание для подачи уведомления) |
Сроки подачи |
|
При переходе на УСН |
В течение 30 дней после регистрации ИП/ООО либо с начала нового года - в этом случае не позже 31 декабря года уходящего |
|
При переходе на УСН с АУСН |
Не позднее 15 числа месяца, следующего за месяцем, в котором нарушены условия применения АУСН. Либо в течение 30 дней со дня получения от ИФНС уведомления об утрате права на АУСН. |
|
При переходе на УСН самозанятого |
Не позднее 20 дней с даты снятия с учета плательщика НПД в случае утраты права на самозанятость. |
|
Смена объекта налогообложения на УСН |
Не позже 31 декабря текущего года для перехода на другой объект налогообложения с нового года. Если эта дата выпадает на выходной, срок переносится на первый рабочий день сразу после выходных. |
|
Добровольный переход с УСН на другой налоговый режим |
Не позднее 15 января года, в котором переходите на иную систему налогообложения. При переходе на АУСН - не позднее последнего числа месяца работы на УСН. |
|
Прекращение деятельности на УСН
|
В течение 15 дней с момента прекращения. |
|
При переходе на НПД |
В течение месяца с даты постановки на учет в качестве самозанятого. |
|
При утрате права на УСН из-за нарушения условий для работы на этом спецрежиме |
Не позже 15 числа месяца, следующего за кварталом, в котором допущено нарушение. |
Как заполняли уведомление о переходе на УСН «задним числом» в 2026 году
Порядок заполнения уведомления о переходе ИП на УСН и уведомления об изменении объекта налогообложения на УСН в связи с принятием Федерального закона от 25 апреля 2026 г. № 104-ФЗ, налоговики разъяснили в письме ФНС России от 28 апреля 2026 г. №ЕА-36-3/3447@).
Для начала ИП, которые хотят перейти на УСН «задним числом» с 1 января 2026 года, нужно проверить, соответствуют ли они условиям работы на этом спецрежиме.
Если все условия для работы на УСН выполняются, ИП вправе до 1 июня 2026 года подать уведомление о переходе на УСН (форма по КНД 1150001) с 1 января 2026 года (абзаце четвертом п 1 ст. 346.13 НК РФ).
В представляемом в налоговый орган уведомлении:
- В поле признак налогоплательщика (код) нужно проставить цифру «4», которая предусмотрена для ИП, применявших в декабре 2025 года ПСН, доход которых в 2025 году превысил 20 млн руб.;
- В поле даты перехода на УСН нужно поставить цифру «1».
Уведомление о переходе на УСН не представлено
По мнению Верховного Суда, если фирма утратила право на УСН, а потом вернулась на этот спецрежим, не представив повторно уведомление, ей нельзя отказать в применении УСН (определение от 2 июля 2019 года 310-ЭС19-1705).
Дело в том, что переход на УСН всегда добровольный. И применение «упрощенки» носит уведомительный, а не разрешительный характер.
Более того, в оспариваемом случае фирма платила УСН-налог и отчитывалась, как «упрощенец», тем самым подтверждая свои намерения работать на УСН. В свою очередь, принимая налоговые декларации по УСН, инспекция по умолчанию одобряла действия организации. Поэтому ссылаться на норму подпункта 19 пункта 3 статьи 346.12 кодекса, которая не разрешает применять УСН без уведомления инспекции, в этом случае нельзя.
Решение в пользу предпринимателя принял АС Центрального округа (постановление от 18 января 2024 г. по делу № А83-8318/2022).Суд счел незаконной блокировку счета упрощенца, который не уведомил налоговую о применении спецрежима, за несдачу деклараций по НДС.
Суть спора.
ИП с момента постановки на учет сдавал декларации и платил единый налог по УСН. Налоговики посчитали, что он применяет общий режим, поскольку уведомление о переходе на УСН не получали. А из-за несдачи деклараций по НДС предпринимателю приостановили операции по счетам.
Суд с контролерами не согласился, причем его вывод можно использовать и организациям, так как для них, так же как и для ИП действуют те же нормы.
Вот какие обоснования привели судьи:
- применение УСН носит уведомительный характер, и согласия инспекции не требуется;
- подача отчетности, перечисление платежей, то есть фактическое применение УСН означает и подтверждает желание субъекта использовать этот спецрежим;
- инспекция принимала декларации по УСН, выставляла пени по единому налогу и т.д. То есть действия налогоплательщика, как упрощенца, она принимала и одобряла. Поэтому она не вправе ссылаться на то, что не получала уведомление или получила его с опозданием.
ИФНС, как отмечено в суде, долгое время администрировала ИП как плательщика УСН, несмотря на то, что, по ее заявлению, ей было известно о нарушении порядка начала применения ИП спецрежима. Эти обстоятельства не дают права инспекции принудительно перевести плательщика с УСН на общую систему.
Кроме того, такой перевод по итогам проверки не может быть самостоятельной целью налогового контроля.
Тем не менее, есть суды, которые считают, что декларации по УСН без заявления не говорят о переходе на спецрежим.
Поэтому обязанности о переходе на УСН безопаснее будет соблюдать.
Рисковать не стоит еще и потому, что ФНС регулярно напоминает и размещает на своем сайте сообщения о том, что организации и индивидуальные предприниматели, не представившие в налоговые органы уведомление о переходе на УСН в установленные сроки, не вправе применять УСН.
Как перейти на УСН вновь созданной фирме
Вновь созданные фирмы (зарегистрированные предприниматели) могут подать уведомление о переходе на УСН не позднее 30 календарных дней с даты постановки на учет в налоговой инспекции. В этом случае применять упрощенную систему можно с момента регистрации. Чтобы не пропустить тридцатидневный срок, можно уведомить о переходе на УСН сразу же при подаче документов на регистрацию фирмы.
Обратите внимание: Организации и предприниматели, своевременно не уведомившие о переходе на УСН, лишаются права применять этот спецрежим (пп. 19 п. 3 ст. 346.12 НК РФ). В этом случае инспекция направит нарушителям сообщение о нарушении сроков уведомления о переходе на УСН.
Вновь созданная компания направила в ИФНС уведомление о том, что собирается применять УСН с объектом «доходы». Но в действительности фирма стала применять объект «доходы минус расходы». Это было отражено в книге учета доходов и расходов, а также в декларациях по УСН.
По мнению компании, переходя на УСН, она вправе сама выбирать объект налогообложения (п. 2 ст. 346.14 НК РФ). Этот выбор можно отследить по книге учета доходов и расходов, а также в налоговой отчетности. А запись об объекте налогообложения в уведомлении всего лишь формальность. И так как компания фактически рассчитывала единый налог исходя из разницы между доходами и расходами, значит, именно этот объект она и выбрала.
Но инспекторы придерживались другого мнения. Как заявили в ИФНС, выбранным объектом налогообложения является тот, который указан в уведомлении. Организация обязана применять его до конца текущего года. Самовольно перейти на другой объект налогообложения в середине года нельзя. Значит, организация должна заплатить недоимку по налогу, исчисленному только с доходов без учета расходов.
Суды всех инстанций поддержали проверяющих (обзор практики рассмотрения судами дел, связанных с применением глав 26.2 и 26.5 Налогового кодекса, утв. Президиумом Верховного суда РФ 4 июля 2018 г.).
Смена объекта налогообложения при УСН
Вновь зарегистрированный предприниматель или организация, перешедший на УСН с даты постановки на учет, вправе сменить объект налогообложения только со следующего года.
Как уже было сказано выше, вновь зарегистрированный предприниматель уведомляет налоговую инспекцию о переходе на УСН не позднее 30 календарных дней с даты постановки на учет, указанной в свидетельстве о постановке на учет в ИФНС (п. 2 ст. 346.3 НК РФ). С этой даты, указанной в свидетельстве, ИП признается плательщиком «упрощенного» налога.
Налоговый кодекс разрешает «упрощенцу» менять объект налогообложения только с начала каждого календарного года (п. 2 ст. 346.14 НК РФ). И при условии, что он уведомит об этом налоговую инспекцию до 31 декабря года, предшествующего году, в котором он хочет применять другой режим налогообложения. А вот в течение налогового периода менять объект налогообложения не допускается. Возможность исправить ошибки в уведомлении о переходе на УСН, касающиеся объекта налогообложения, также не предусмотрена законодательно.
Для предпринимателей, зарегистрированных впервые, и желающих работать на УСН, налоговым периодом будет считаться период времени с момента постановки на учет в ИФНС до окончания текущего года (п. 2 ст. 346.13 НК РФ). Соответственно, если уведомление о переходе на УСН подано в середине года, то объект налогообложения, указанный в нем, нельзя менять до окончания года, пояснили в ФНС. Такое же правило действует и для организаций.
Из этого правила есть одно небольшое исключение. ФНС России допускает возможность смены объекта налогообложения у вновь зарегистрированных организаций и ИП, если уведомление уже было подано, в течение 30-ти календарных дней с момента регистрации.
В представленном уведомлении необходимо указать иной объект налогообложения и приложить письмо о том, что ранее поданное уведомление аннулируется. К уведомлению прилагают пояснительное письмо о том, что ранее поданное уведомление аннулируется. Такие разъяснения дала ФНС России в письме 11 сентября 2020 года № СД-4-3/14754@.
Смена объекта на УСН в 2026 году была возможна «задним числом»
Федеральный закон от 25.04.2026 № 104-ФЗ вернул малому бизнесу часть льгот после повышения налогов с 2026 года и установил правила, разрешающие смену объекта «задним числом». До 1 июня 2026 года можно подать уведомление о смене объекта с 1 января 2026 года. Это вправе сделать:
- ИП, которые совмещали ПСН и УСН в декабре 2025 года;
- ИП, которые применяли в декабре 2025 г. ПСН и перешли на УСН с 1 января 2026 года.
В уведомлении о смене объекта налогообложения (форма по КНД 1150016), представляемом до 1 июня 2026 года (включительно), нужно указать дату изменения объекта налогообложения – «с 1 января 2026 года».
Повторная регистрация в качестве ИП для смены объекта налогообложения
Такой способ смены объекта налогообложения на УСН считается незаконным. Так постановил Верховный Суд РФ в определении от 30 июня 2015 г. № 301-КГ15-6512 Верховный суд РФ указал: повторная регистрация в качестве ИП, произведенная с целью смены объекта налогообложения при УСН, неправомерна.
Cуть судебного разбирательства состояла в следующем.
Индивидуальный предприниматель, применяющий УСН с объектом «доходы», в середине года подал в налоговую инспекцию заявление о прекращении своей деятельности. После внесения соответствующей записи в ЕГРИП он вновь предоставил в инспекцию заявление о государственной регистрации и стал применять «доходно-расходную» УСН. По итогам истекшего года коммерсант подал в налоговую две декларации по «упрощенному» налогу. Одну – с объектом налогообложения «доходы», вторую – с объектом налогообложения «доходы минус расходы».
В ходе налоговой поверки инспекторы пришли к заключению, что сменив объект налогообложения, ИП намеренно занизил налоговую базу и доначислили ему «упрощенный» налог с учетом объекта налогообложения «доходы».
Не согласившись с решением налоговиков, предприниматель обратился в суд. Суды трех инстанций отказали ИП в его требованиях. Верховный суд также поддержал позицию арбитражных коллег.
Арбитры указали, что целью предпринимателя в данном случае была смена объекта налогообложения в обход положений Налогового кодекса, а не намерение прекратить деятельность в середине года. Поменять объект налогообложения при УСН можно только с начала очередного налогового периода, то есть с начала нового года. В течение года это делать нельзя.
Если ИП снимется с учета, но в этом же году снова встанет на налоговый учет и подаст в инспекцию уведомление о переходе на УСН, то такой способ смены объекта налогообложения не будет считаться правомерным. Поэтому доначисление «упрощенного» налога, исходя из первоначально выбранного на 1 января года объекта налогообложения «доходы» является законным.
Незаконное применение УСН
Если обнаружится, что с момента государственной регистрации фирма применяла УСН незаконно, своевременно не уведомив налоговиков о переходе на этот спецрежим, то за весь период работы ей придется доплатить общеустановленные налоги и пени.
По операциям, связанным с реализацией товаров (работ, услуг), нужно будет начислить НДС по ставке 20% или 22% (в зависимости от периода работы). Причем даже в случае реализации товаров (работ, услуг), по которым предусмотрены пониженные ставки 0% и 10%. В этом случае при доначислении НДС можно будет принять к вычету суммы «входного» налога в порядке, установленном статьей 172 Налогового кодекса.
Уведомление представлено по устаревшей форме
Есть довольно обширная судебная практика, свидетельствующая о том, что налоговые органы не вправе запрещать налогоплательщику применять тот или иной режим налогообложения.
Например, Постановление Второго Арбитражного апелляционного суда от 22 февраля 2012 г. по делу №А82-8226/2011.
Вот на какие важные моменты указали судьи.
- Фактически вновь созданные организации заявляют не о переходе на УСН, а о ее первоначальном выборе. Поэтому заявление о применении упрощенки носит заявительный (уведомительный) характер, не зависит от решения налогового органа и не связано с ним.
- Нормы главы 26.2 Налогового кодекса не предоставляют налоговому органу права запретить или разрешить налогоплательщику применять выбранную им систему налогообложения.
- В силу пункта 2 статьи 21, пункта 2 статьи 346.13 НК РФ праву налогоплательщика на подачу заявления о переходе на УСН корреспондирует обязанность налогового органа на его рассмотрение (пункт 2 статьи 22, подпункт 2 пункта 1 статьи 32 НК РФ). В силу пункта 1 статьи 22 НК РФ налогоплательщику гарантируется административная и судебная защита его прав и законных интересов.
- Направление сообщения о не принятии уведомления о переходе на УСН не предусмотрено Налоговым Кодексом РФ. Напротив, из приведенных выше норм Кодекса следует, что заявление организации о переходе на УСН должно было быть принято и рассмотрено налоговым органом.
Схожие выводы содержатся также в Постановлении Тринадцатого Арбитражного апелляционного суда от 24 августа 2012 г. по делу № А26-3617/2012.
Организации рекомендовано подать жалобу в вышестоящую налоговую инспекцию на действия должностных лиц территориальной налоговой инспекции.
Реорганизованные фирмы
Фирма на УСН может поменять организационно-правовую форму: слиться с другой компанией, выделиться или преобразоваться в другую фирму. Может ли новая фирма остаться на «упрощенке»?
В Налоговом кодексе прямого ответа на этот вопрос нет. Согласно пункту 1 статьи 50 кодекса, налоги реорганизованного юридического лица должен уплачивать его правопреемник. Однако здесь говорится о налогах, которые начислены до реорганизации фирмы.
Официальная позиция чиновников
В Минфине и ФНС России рассуждают так.
В результате реорганизации образуется новое юридическое лицо. Поэтому оно должно в течение тридцати дней после постановки на налоговый учет подать заявление о применении «упрощенки». Если фирма не воспользовалась такой возможностью, применять УСН она сможет только с начала следующего года. Об этом, например, сказано в письме УФНС РФ по г. Москве от 8 октября 2010 года № 16-15/105637.
А в письме от 19 августа 2016 г. № 03-11-03/2/48777 Минфин информирует, что правопреемник реорганизованной компании должен уведомить ИФНС о намерении применять УСН заново, как вновь созданная организация (п. 2 ст. 346.13 НК РФ). Связано это с тем, что в результате реорганизации образуется новое юридическое лицо (п. 1 ст. 15 Федерального закона от 8 августа 2001 г. № 129-ФЗ). На новую организацию распространяются общеустановленный порядок перехода на УСН, предусмотренный пунктом 2 статьи 346.13 Налогового кодекса для вновь созданных фирм. Согласно этому порядку вновь образованная компания уведомляет о переходе на УСН в течение тридцати дней с даты постановки на учет в налоговой инспекции.
Аналогичное мнение Минфин России выразил в письме от 19 марта 2018 г. № 03-11-11/16742.
Арбитражная практика
Тем не менее большинство судей придерживаются противоположной точки зрения. Они указывают, что для фирмы, созданной в процессе реорганизации (например, преобразования), правопреемство подразумевает возможность применять ту же систему налогообложения, что использовала прежняя фирма до реорганизации. При этом подавать заявление о переходе на УСН не нужно.
В то же время некоторые суды встают на сторону контролеров. Арбитры указывают, что вновь созданная организация не может наследовать право на применение УСН от прежней компании.
Так, Арбитражный суд Северо-Западного округа рассмотрел дело, в котором АO, применявшее УСН, было реорганизовано в форме преобразования в ООО. Уведомление о переходе на УСН правопреемник представил в налоговую инспекцию с нарушением установленного срока. Напомним, что пункт 2 статьи 346.13 Налогового кодекса предписывает сделать это не позднее 30 календарных дней со дня постановки на учет как для вновь созданной организации. Однако ООО уведомило ИФНС после истечения этого срока.
ИФНС сочла это нарушением налогового законодательства и уведомила организацию о невозможности применения УСН.
ООО решило оспорить решение инспекции в суде. Общество сослалось на положения статьи 50 Налогового кодекса. По его мнению, к вновь созданной организации в порядке правопреемства переходят все права и обязанности реорганизованного в форме преобразования юридического лица, в том числе, право на применение УСН. Подача уведомления о применении «упрощенки» по истечении 30 календарных дней с момента постановки на учет не может рассматриваться как нарушение срока, поскольку Налоговый кодекс не регламентирует порядок перехода на УСН компании, созданной путем реорганизации.
Суды первой и кассационной инстанции отказали организации в удовлетворении иска. Арбитры указали, что в силу положений статей 346.11 и 346.13 Налогового кодекса выбор режима налогообложения в виде УСН является правом вновь созданной организации. Ее выбор должен быть выражен в заявлении, которое подается не позднее 30 календарных дней с даты постановки на учет в ИФНС. А статья 50 Налогового кодекса определяет порядок исполнения обязанности по уплате налогов и сборов (пеней и штрафов) при реорганизации фирмы, а не выбора системы налогообложения.
В оспариваемой ситуации реорганизованная компания (акционерное общество) применяла УСН. Правопреемник компании – (общество с ограниченной ответственностью) – подал уведомление о переходе на «упрощенку» спустя почти три месяца после внесения записи в ЕГРЮЛ, то есть по истечении срока, установленного пунктом 2 статьи 346.13 Налогового кодекса.
Таким образом, ИФНС правомерно указала организации на отсутствие у нее права применять УСН (постановление АС Северо-Западного округа от 6 мая 2016 г. № А26-6841/2015).
Такое же мнение было выражено ранее в постановлениях ФАС Северо-Западного округа от 10 сентября 2008 года № А42-1540/2008 и ФАС Дальневосточного округа от 26 сентября 2008 года № Ф03-А37/08-2/3162).
А вот арбитражные судьи Западно-Сибирского округа в аналогичной ситуации заняли противоположную позицию. Они заявили, что право на применение УСН переходит к правопреемнику реорганизованной компании автоматически. Сославшись на пункт 2 статьи 50 Налогового кодекса судьи указали, что исполнение обязанностей по уплате налогов реорганизованного юридического лица возлагается на его правопреемника. При реорганизации в форме преобразования правопреемником в части исполнения обязанностей по уплате налогов признается вновь возникшее юридическое лицо. При этом правопреемник при исполнении обязанности по уплате налогов и сборов пользуется всеми правами и исполняет все обязанности, установленные Налоговым кодексом для налогоплательщиков.
Следовательно, к универсальному правопреемнику реорганизованной компании наряду с другими правами переходит и право на применение УСН. Причем налоговый орган не может отказать преобразованной организации, фактически использовавшей в оспариваемых периодах УСН, в праве на применение этого спецрежима лишь на том основании, что организация выслала уведомление о применении УСН с нарушением установленного срока (постановление Арбитражного суда Западно-Сибирского округа от 29 июля 2016 г. по делу № А45-15968/2015).
Во избежание разногласий с проверяющими, которые могут повлечь за собой судебное разбирательство, рекомендуем следовать указаниям контролеров. То есть после реорганизации фирме следует вновь подать уведомление о применении упрощенки в соответствии с порядком, предусмотренным пунктом 2 статьи 346.13 Налогового кодекса.
Налоговая инспекция рассмотрит ваше уведомление и вышлет информационное письмо (форма 26.2-7, утвержденная приказом ФНС РФ от 2 ноября 2012 г. № ММВ-7-3/829@) о том, имеете вы право применять «упрощенку» или нет. Хотя вы не обязаны ждать ответа от налоговиков и можете переходить на УСН, если не входите в «запретный» перечень и отвечаете соответствующим критериям.
Позиция Верховного Суда
По мнению Верховного Суда, если фирма, работавшая на УСН, была преобразована, то ее правопреемник может применять «упрощенку» без уведомления налоговиков (определение Верховного Суда РФ от 26 апреля 2018 г. № 309-КГ17-21454).
Суть спора в следующем. ООО было создано в результате преобразования ПАО, которое применяло УСН. После преобразования общество продолжило применять УСН, не уведомив налоговиков о том, что работает на «упрощенке».
В налоговой инспекции сочли, что фирма не воспользовалась своим правом перехода на УСН, поскольку не представила уведомление. Как указали налоговики, в результате преобразования возникла новое юрлицо. А новые юрлица могут перейти на «упрощенку» только если направят в ИФНС уведомление о переходе на УСН не позднее 30 календарных дней с даты постановки на налоговый учет. Так сказано в пункте 2 статьи 346.13 Налогового кодекса. А поскольку новая компания это не сделала, она применяла УСН незаконно, и должна была платить общережимные налоги.
В итоге, инспекция заблокировала банковский счет и электронный кошелек ООО за непредставление декларации по НДС.
ООО подало в суд на действия ИФНС. Однако судьи трех инстанций – первой, апелляционной и кассационной - приняли сторону налоговиков. По мнению арбитров, новое юрлицо, созданное после преобразования, может применять УСН, только представив в инспекцию уведомление о переходе на этот спецрежим.
Дело было передано в Судебную коллегию по экономическим спорам Верховного Суда. Как заявили высокие судьи, из содержания пункта 2 статьи 346 13 кодекса нельзя сделать однозначный вывод о том, что эту норму нужно применять компаниям, поставленным на налоговый учет в результате реорганизации в форме преобразования.
Дело в том, что в ходе преобразования права и обязанности реорганизованной фирмы в отношении других лиц не меняются. Они также не передаются полностью или частично другой организации, поэтому закон не обязывает составлять в этом случае передаточный акт, как предусмотрено статьей 59 Гражданского кодекса. Такая правовая позиция выражена в определении Судебной коллегии по экономическим спорам Верховного Суда от 19 июля 2016 г. № 310-КГ16-1802.
В оспариваемой ситуации реорганизованная компания обоснованно полагала, что у нее сохранилось право применять УСН. А намерение работать на «упрощенке» выразилось в уплате авансового платежа по УСН-налогу. Налоговая инспекция должна была учесть это волеизъявление организации, поскольку применение УСН носит уведомительный, а не разрешительный характер.
В итоге Верховный Суд отменил решения нижестоящих судов, и признал блокировку счета компании незаконной.
 Связаться с нами
